
“太难了”“卖得越多,亏得越多”“活下去,比什么都重要”……时至2026年初夏,这些话语成为中国汽车流通行业最真实的写照。
5月27日,中原腹地郑州,2026中国汽车经销商大会如期而至。与往年略带一丝庆功的气氛不同,今年大会就像汽车市场下行笼罩在一股凝重而紧迫的氛围中一般。
会场之外,是汽车价格战硝烟弥漫与黑天鹅事件,让新能源渗透率首次突破60%,迎来里程碑式转折;会场之内,中国汽车流通协会(简称“流通协会”)会长肖政三用一连串触目惊心的数据,为在场的每一位从业者勾勒出当前严峻的行业现状。
当“驭变局而不倦,谋新篇而致远”的大会主题被反复提及,《汽车K线》认为,其背后的潜台词是,在汽车行业百年未有之大变局中,中国汽车经销商拒绝躺平,也绝不能躺平。
01
本次经销商大会传递出的第一个核心信号,是直面现实,承认阵痛。
肖政三表示,2026年1-4月,全国乘用车市场累计零售560.4万辆,同比下降18.5%。
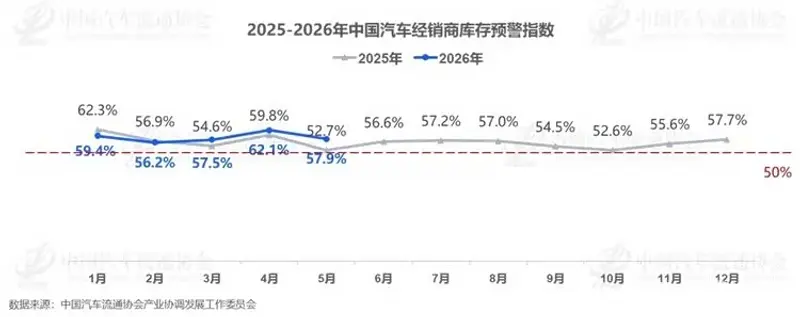
更令人揪心的是,4月经销商库存预警指数高达62.1%,5月虽有好转,但仍处于57.9%的高位;82%的经销商陷入价格倒挂泥潭,其中超过半数倒挂幅度超过15%。
2025年全年,全国4S经销网络净减少约500家,已是连续第二年负增长。
流通协会发布《2026中国汽车经销商发展报告》通过头部经销商的成绩单,将这种结构性压力剖析得更为透彻。
该报告显示,2025年Top100经销商集团的总营收与资产投入双双下滑。
02
过去一年,经销商集团最显著的变化是渠道腾笼换鸟。
2025年新开业的920家门店中,绝大部分为新能源与自主品牌,而关闭的576个经销商网点,则多为低效的燃油车品牌。
Top100经销商集团新能源网点占比已攀升至43%,新能源销量同比增长35.4%,渗透率突破30%,但远未达到行业平均水平。
然而,这并未能完全对冲新车业务快速萎缩。
Top100经销商集团新车销量连续5年下滑,其毛利已惨跌至1.8%,几乎沦为赔本赚吆喝的引流工具。
与此形成鲜明对比的是,仅占总收入9.5%的售后业务,却贡献了高达64.6%的毛利,成为经销商抵御寒冬的唯一压舱石。
这组毛利剪刀差无情地揭示了一个事实,依靠新车销售赚取利润的传统商业模式已彻底失效。
正如肖政三会长所言,当前经销商的困境,“根源已不再是自身经营能力问题,而是市场供需严重失衡。”
03
如今问题根源已经找到,接下来的关键是谁来破局?如何破局?
面对汽车流通行业的系统性困境,本次经销商大会传递出的第二个积极信号,是治理内卷已上升为行业共识,并从顶层设计层面开始破局。
国家信息中心正高级经济师徐长明判断,国内市场已进入“存量市场波动运行”的新阶段,而海外市场则是值得深耕的增量蓝海。
在此背景下,如何在国内市场求得健康生存?答案在于“反内卷”。
流通协会副会长王都的演讲直击要害,他明确指出,产销节奏错位、厂商责权失衡、商务政策不透明、行业竞争失据是导致行业内卷的四大结构性痛点。
04
对此,协会正配合政府监管部门,从两大维度发起总攻。
一方面,从源头上立规矩。在市场监管总局发布《汽车行业价格行为合规指南》后,流通协会正在牵头制定汽车流通领域的细则,明确价格竞争红线,从制度上遏制恶性价格战。
同时,推动《汽车经销商授权合同》范本的全行业应用,明晰厂商责权,从法律层面保障经销商权益。
另一方面,建立常态化协商机制。流通协会将作为经销商的“娘家人”,针对库存超标、返利周期过长等突出问题,与主机厂进行常态化沟通,甚至对问题品牌进行约谈。
其核心目标,是彻底扭转当前“主机厂单向转嫁风险,经销商被动内卷”的固化格局,推动构建风险共担、利益共享的新型厂商关系。
这不仅是经销商期盼已久的声音,更是汽车流通行业迈向高质量发展的制度基础。可以说,2026年的郑州,吹响了全行业向内卷式竞争宣战的集结号。


评论 (0)